
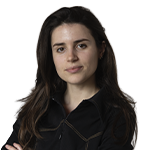
Ricardo Reis (1978) comparteix nom amb un dels heterònims de Fernando Pessoa. Ell es guanya la vida amb afers una mica més prosaics, encara que també reservats a uns pocs: la política monetària.
Després d'una dècada en què els tipus d'interès excepcionalment baixos van permetre als governs acumular deute a un cost reduït, l'escenari ha canviat. La inflació, l'encariment del finançament i la pressió sobre els comptes públics obliguen a replantejar els límits de la despesa i el paper dels bancs centrals.
En conversa amb Crònica Global, Reis, economista de la London School of Economics (LSE), explica els riscos d'aquesta nova era monetària i adverteix que els tipus d'interès es mantindran en nivells persistentment més alts que els de la dècada anterior.
Pregunta.-Espanya fa anys que acumula deute públic i manté un dèficit estructural. Fins a quin punt pot continuar finançant el seu estat del benestar sense afrontar un ajust de la despesa o una pujada d'impostos?
Resposta.-Actualment el món està canviant en dos sentits que exerceixen pressió sobre els comptes públics. En primer lloc, a totes les economies avançades estem veient un augment dels tipus d'interès. Això no es deu només als bancs centrals, sinó a un auge en la inversió i a una davallada de l'estalvi a nivell global. Com a resultat, els tipus són més alts als Estats Units, Espanya, França o el Regne Unit, cosa que pressiona el deute públic.
En segon lloc, aquells països amb comptes públics menys equilibrats pateixen una pressió addicional perquè els inversors exigeixen una major compensació pel risc. Espanya es veu afectada per aquest fenomen global; ja no pot confiar que els tipus baixos refinancin el seu deute indefinidament. Per tant, existeix la pressió d'equilibrar els comptes per sostenir el deute amb futurs impostos o ajustos de despesa. No és un problema exclusiu d'Espanya, sinó una discussió comuna a Europa i als EUA: en aquest nou règim de tipus més alts, calen reformes fiscals sostenibles.
"En els últims 20 anys, molts països europeus han assumit que els tipus es mantindrien baixos per sempre"
-Considera que hi ha hagut un comportament irresponsable en la gestió fiscal?
-No sóc qui per jutjar això ni segueixo al detall cada mesura concreta del Govern espanyol. Tanmateix, en els últims 20 anys, molts països europeus han assumit que els tipus es mantindrien baixos per sempre. Molts economistes i governs van pensar que era un estat permanent i que es podia mantenir més deute. Personalment, fa més d'una dècada que sostinc que els tipus tornarien a pujar i que calia tenir cura amb acumular tant deute. No diria que va ser una irresponsabilitat deliberada, però sí un error de previsió assumir que aquella situació duraria sempre.
-Quina és la relació entre la política monetària i la política fiscal?
-Són les dues grans palanques de la macroeconomia; funcionen com la caixa de canvis i l'accelerador d'un cotxe. Si no s'utilitzen en harmonia, el cotxe pateix.
Per gestionar els seus conflictes es va establir la independència dels bancs centrals (com el BCE o el Banc d'Espanya), amb l'objectiu molt concret de controlar la inflació (al voltant del 2%). Mentrestant, la política fiscal s'encarrega de la redistribució, l'estabilitat macroeconòmica o la resposta a crisis. Ambdues palanques han de complementar-se per aconseguir el millor resultat per a la societat.
-Hi ha moviments polítics, com el de Javier Milei a l'Argentina, que qüestionen l'existència mateixa dels bancs centrals i en defensen l'abolició. Quina opinió li mereix aquesta postura?
-No sé què defensa exactament Milei, però el Banc Central és fonamental perquè controla el valor de la moneda i determina la inflació a través dels tipus d'interès i la regulació bancària. No es pot tenir una moneda i una inflació pròpies sense un banc central. A més, actua com a prestador d'última instància i garant de l'estabilitat financera. Un país pot decidir no tenir banc central ni moneda pròpia (com Catalunya sent part d'Espanya o un país que es dolaritza), però si vols un sistema financer i una moneda independents, necessites un banc central.
"El deute públic es recolza amb impostos futurs, ajustos de despesa o la confiança en les institucions"
-És possible per a un Estat gastar més de forma continuada sense apujar impostos?
-Temporalment sí, i fins i tot de manera persistent durant diversos anys, perquè els Estats són institucions de molt llarga vida i els mercats estan disposats a prestar-los a llarg termini (a 10, 30 o 50 anys). A més, els governs tenen el poder d'emetre deute que es considera un actiu segur i líquid, cosa que els permet pagar tipus d'interès més baixos que el sector privat.
Tanmateix, a llarg termini és insostenible si no hi ha un pla per equilibrar els comptes. El deute públic es recolza amb impostos futurs, ajustos de despesa o la confiança en les institucions. Si la política monetària és responsable i manté la inflació baixa, el Govern es beneficia d'un menor cost de finançament, però continua necessitant disciplina fiscal.
-Creu que el sistema incentiva els governs a prendre decisions curtterministes en lloc de polítiques fiscals més sensates?
-És comprensible i a vegades desitjable incórrer en dèficit temporalment per respondre a crisis o inversions urgents, sempre que hi hagi un pla per tornar a l'equilibri a mitjà termini. El problema sorgeix quan s'assumeix que es pot gastar sense límit de manera permanent.
Més que culpar només els governs, cal mirar els votants: els governs són escollits democràticament, i si els ciutadans recompensen el curtterminisme, els polítics actuaran en conseqüència. La responsabilitat també recau en els electors.
-Per concloure, considera que els tipus d'interès es mantindran alts durant un temps prolongat?
-Sí, considero que els tipus d'interès es mantindran en nivells persistentment més alts en comparació amb la dècada anterior.